
Die Kosten für den Start einer Filamentmarke beschränken sich nicht auf den Preis der ersten Charge. Ein Unternehmen finanziert nicht nur Material auf Spulen, sondern auch Sortimentsentwicklung, Muster, Verpackung, Logistik, Inhalte, Vertrieb und eine Reserve an Betriebskapital. Präziser ist daher nicht die Frage „Was kostet eine Spule unter meiner Marke?“, sondern wie viele SKUs zum Start geplant sind, welche Produktelemente individualisiert werden, welche Mindestmenge für jedes Material gilt, wie viel Deckungsbeitrag pro Einheit bleibt und welcher Absatz Start- und Monatskosten deckt.
Im Mittelpunkt steht die Wirtschaftlichkeit, nicht der Druck
Filament ist ein Verbrauchsmaterial. Käufer bestellen die nächste Spule, wenn die Qualität von Charge zu Charge stabil ist. Gerade wiederkehrende Bestellungen machen das Geschäft attraktiv: Die Beiträge mehrerer Chargen können einmalige Startkosten decken, sofern sich die Nachfrage bestätigt. Die Rechnung sollte deshalb über die erste Charge hinaus mehrere Produktionszyklen umfassen.
Kostenstruktur: Start, Zeitraum, Einheit und Charge
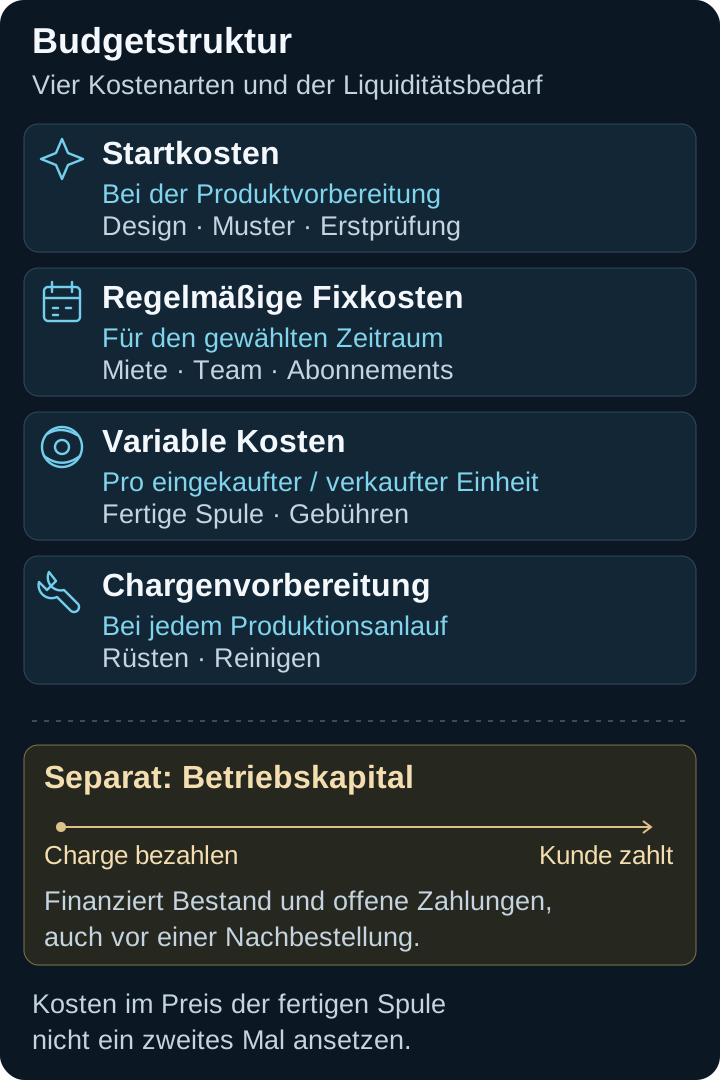
Einmalige Startkosten betreffen die anfängliche Vorbereitung von Produkt und Marke und fallen nicht bei jeder unveränderten Serie erneut an:
- Entwicklung der Produktmatrix: Auswahl von Materialien und Farben, Positionierung der SKUs, Kompatibilität mit der Ausstattung der Zielkunden;
- Auswahl oder Entwicklung einer Farbe und, falls nötig, einer eigenen Rezeptur;
- Design von Spule, Etikett und Verpackung sowie Druckvorstufe;
- Herstellung von Mustern und erste Produktvalidierung;
- technische Koordination vor dem Start — Abstimmung von Material, Spulenformat und Kennzeichnung;
- erste Einrichtung des Katalogs, Fotos und Inhalte für den Vertriebsstart.
Eine neue SKU oder eine Änderung der Spezifikation kann weitere Entwicklungs- und Prüfkosten erfordern.
Regelmäßige Fixkosten werden für einen festgelegten Zeitraum geplant: Lagermiete, feste Personalvergütung, Buchhaltung, Software und Serviceabonnements. Innerhalb der vorhandenen Kapazität ändern sie sich nicht mit jeder verkauften Spule. Sie können jedoch steigen, wenn zusätzliche Lagerfläche oder weiteres Personal benötigt wird.
Variable Kosten hängen von der Anzahl der eingekauften oder verkauften Einheiten ab. Für eine Marke, die ein fertiges Produkt bestellt, bildet der Einkaufspreis pro Spule die Grundlage. Er kann bereits Folgendes enthalten:
- Polymer, Farbmittel und Additive;
- Spule, Beutel, Trockenmittel, Karton, Etikett und Begleitdokumentation;
- Trocknung, Extrusion, Wicklung, Arbeit und Qualitätskontrolle;
- vom Hersteller eingepreiste Prozessverluste.
Schlagen Sie diese Bestandteile nicht erneut auf den Preis der fertigen Spule auf. Berücksichtigen Sie separat nur zusätzlich bezahlte Leistungen: Eingangslogistik, Kommissionierung, Marktplatz- und Zahlungsgebühren, vom Markenanbieter bezahlte Lieferung zum Kunden sowie erwartete Kosten für Retouren oder Ersatzlieferungen. Rabatte mindern den Verkaufspreis; sie sind kein zusätzlicher Kostenposten neben dem bereits reduzierten Preis.
Vorbereitungskosten je Charge umfassen das Rüsten der Linie, die Reinigung beim Material- oder Farbwechsel, das Erreichen eines stabilen Betriebszustands, die Prüfung der ersten spezifikationsgerechten Ware und die Chargendokumentation. Sie fallen bei jedem neuen Produktionslauf an und hängen von der Anzahl und Komplexität der Anläufe ab, nicht unmittelbar von der Zahl verkaufter Spulen. Klären Sie, ob sie im Herstellerpreis enthalten sind oder separat berechnet werden.
Die Bezeichnung eines Kostenpostens sagt noch nichts über sein Verhalten aus. Lagerung oder Logistik können eine feste Gebühr mit einem Tarif pro Einheit oder Sendung kombinieren; Werbung kann ein Monatsbudget oder Kosten pro gewonnenem Auftrag haben. Trennen Sie diese Bestandteile nach den tatsächlichen Konditionen und erfassen Sie dieselbe Lieferung nicht in mehreren Budgetpositionen. Bestehende Vertriebskanäle eines Distributors können zusätzliche Kosten verringern, doch Arbeitszeit und andere Ressourcen müssen weiterhin berücksichtigt werden.
Unterschiedliche Materialien haben unterschiedliche Kosten. Eine allgemeingültige Preisrangfolge für PLA, PETG, ABS+, ASA, PA/Nylon und TPU gibt es jedoch nicht: Vergleichen Sie konkrete Rezepturen, Mengen und Lieferumfänge. Bei TPU definiert die Shore-Härte eine eigene Spezifikation; bei feuchtigkeitsempfindlichen Materialien sind Trocknung und Schutzverpackung abzustimmen. Die Zusammensetzung des Sortiments beeinflusst somit direkt die durchschnittlichen Stückkosten der Marke.
Was die Mindestbestellmenge (MOQ) bestimmt
MOQ bezeichnet die Mindestbestellmenge zu den vereinbarten Bedingungen. Sie wird durch die Wirtschaftlichkeit der Produktionsvorbereitung, Einkaufsmengen für Rohstoffe und Komponenten sowie Lieferantenkonditionen beeinflusst. Jeder Produktionsanlauf verursacht Kosten, die auch bei kleinen Mengen nicht entfallen. Je mehr unterschiedliche Einstellungen nötig sind, desto mehr Kosten muss die Charge decken.
Klären Sie neben der Maßeinheit auch den Geltungsbereich der MOQ: die gesamte Bestellung, ein Material, eine Farbe oder eine konkrete SKU — eine Kombination aus Material, Farbe, Durchmesser, Filamentnettogewicht und Lieferumfang. Bei TPU sind außerdem Härtewert und Shore-Skala anzugeben. Mehr SKUs erhöhen nicht zwangsläufig die Mindestmenge jeder Position, können aber die gesamte Einkaufsmenge und die Anzahl der Produktionsanläufe vergrößern.
Ein breites Startsortiment wirkt im Katalog überzeugend, bindet aber Geld im Bestand. Vergleichen Sie für jede SKU die Mindestcharge mit dem Absatzplan für den gewählten Zeitraum und dem erwarteten Restbestand. Die MOQ ist weder ein Nachweis der Nachfrage noch die Gewinnschwelle: Produzierte und verkaufte Mengen können erheblich voneinander abweichen.
Prüfen Sie die MOQ von Verpackungskomponenten — Kartons, Etiketten und Beuteln — separat: Sie kann von der Filament-MOQ abweichen. Nach der ersten Charge können bereits bezahlte Komponenten übrig bleiben. Vereinbaren Sie, wem diese gehören, wo sie gelagert werden und ob sie bei einer Nachbestellung eingesetzt werden können. Der Einkauf der gesamten Menge erfordert jetzt Liquidität; in die Kalkulation der aktuellen Spule gehen jedoch nur die verbrauchten Komponenten ein. Unbrauchbare Restbestände und Abschreibungen werden gesondert bewertet.
Wie man die Kosten einer Spule berechnet
Trennen Sie für die interne Kalkulation die Stückkosten von separat berechneten Chargenkosten. Vereinfacht gilt:
Kalkulierte Kosten pro Spule im Lager = Preis der fertigen Einheit + darin nicht enthaltene Verpackungs- und Komponentenkosten je Einheit + separat berechnete Rüst- und Lieferkosten der Charge ÷ Anzahl der verkaufsfähigen Spulen in der Charge
Deshalb hat dieselbe Rezeptur bei unterschiedlichen Mengen eine andere Wirtschaftlichkeit: Ist die Charge klein, trägt jede Spule einen größeren Anteil der Vorbereitungskosten. Nur auf den Werkspreis pro Kilogramm zu schauen, reicht nicht; das Geschäftsmodell benötigt die Kosten einer verkaufsfertigen Einheit bei vergleichbarem Nettogewicht und Lieferumfang.
Diese Kalkulation enthält noch nicht sämtliche Vertriebs- und Betriebskosten der Marke. Der Rohertrag ergibt sich aus dem Umsatz abzüglich der Kosten der verkauften Ware. Der Deckungsbeitrag zieht dagegen alle variablen Kosten, einschließlich variabler Vertriebskosten, vom Umsatz ab und zeigt den Beitrag zur Deckung der Fixkosten. Durch die Verteilung auf Spulen werden Rüstkosten nicht zu variablen Kosten: Für die Break-even-Formel sind sie getrennt zu erfassen oder konsequent innerhalb des vereinbarten Einkaufspreises zu berücksichtigen.
Wie man den Break-even berechnet
Wählen Sie zuerst einen Zeitraum — etwa einen Monat für die operative Planung oder einen festgelegten Horizont zur Deckung der Startkosten. Sämtliche Verkäufe und Fixkosten der Rechnung müssen sich auf denselben Zeitraum beziehen. Bestimmen Sie anschließend den Deckungsbeitrag einer verkauften Spule:
Deckungsbeitrag = Verkaufserlös nach Rabatten und Boni − variable Kosten pro Einheit
Im Händlerkanal zählt Ihr Abgabepreis an den Händler, nicht die unverbindliche Preisempfehlung. Marktplatz- und Zahlungsgebühren gehören zu den variablen Kosten; wurden sie bereits vom Erlös abgezogen, dürfen sie dort nicht erneut berücksichtigt werden. Vergleichen Sie Preise und Kosten auf einer einheitlichen Umsatzsteuerbasis entsprechend Ihrem steuerlichen Status. Danach gilt:
Break-even (in Einheiten) = Fixkosten des gewählten Zeitraums ÷ Deckungsbeitrag pro Einheit
Runden Sie das Ergebnis auf ganze Spulen auf. Ist der Deckungsbeitrag null oder negativ, können zusätzliche Verkäufe unter diesen Bedingungen keine positiven Fixkosten decken.
In einer vereinfachten Planung können separat berechnete Rüstkosten der geplanten Chargen zu den Kosten zählen, die im Zeitraum gedeckt werden müssen. Entfernen Sie dann deren anteiligen Betrag aus den variablen Stückkosten. Ist das Rüsten bereits im vereinbarten Einkaufspreis enthalten, darf es nicht erneut zum Zähler addiert werden. Die Anzahl der Chargen muss zum Plan passen: Erfordert die berechnete Menge einen weiteren Produktionsanlauf oder ein neues Preisangebot, rechnen Sie das Modell neu. Dieser Plan zur Kostendeckung ersetzt nicht die buchhalterische Aufteilung der Warenkosten auf verkaufte Spulen und Restbestand.
Trennen Sie zwei Rechnungen:
- Monatlicher operativer Break-even: Der Deckungsbeitrag deckt regelmäßige Fixkosten und die separat angesetzten Chargenkosten dieses Plans.
- Deckung der Startkosten im gewählten Zeithorizont: Addieren Sie einmalige Kosten für Design, Layouts, Muster, Website und Fotos, sofern diese noch nicht enthalten sind, sowie die laufenden Kosten des gesamten Horizonts. Wer nur die Startkosten durch den Deckungsbeitrag teilt, lässt den Betrieb der Marke während dieser Zeit außer Acht.
Der Deckungsbeitrag ist kein Gewinn: Erst nach Berücksichtigung sämtlicher Kosten des betreffenden Zeitraums lässt sich das Ergebnis beurteilen. Das dargestellte Modell allein bestimmt weder den Nettogewinn noch die Dauer bis zum Rückfluss des investierten Geldes.
Bei mehreren SKUs und Vertriebskanälen verwenden Sie den gewichteten durchschnittlichen Deckungsbeitrag nach deren Anteilen an der verkauften Stückzahl, nicht den einfachen Mittelwert oder die Umsatzanteile. Spulen mit unterschiedlichem Gewicht sind als separate Positionen zu behandeln. Zuverlässiger ist eine direkte Prüfung der Summe:
Summe aus (verkauften Einheiten jeder SKU in jedem Kanal × jeweiligem Deckungsbeitrag) ≥ im Zeitraum zu deckende Kosten
Der gewichtete durchschnittliche Deckungsbeitrag muss positiv sein; ein veränderter Absatzmix verändert die Schwelle. Ein höherer Beitrag technischer Materialien gleicht langsamen Absatz nicht automatisch aus. Prüfen Sie ein Basis- und ein ungünstiges Szenario: höhere Rabatte, teureren Einkauf und höhere Logistikkosten, Retouren sowie einen größeren Anteil weniger rentabler Positionen. Langsamerer Absatz bei unveränderten Preisen und Kosten verändert die Schwelle selbst nicht, kann aber verhindern, dass sie im geplanten Zeitraum erreicht wird. Einmalige Entwicklungsarbeit muss nicht bei jeder Charge wiederholt werden; Rüstvorgänge, Preise und regelmäßige Kosten bleiben jedoch Teil des Modells.
Welche finanzielle Reserve einzuplanen ist
Das Startbudget sollte nicht nur die Produktion abdecken, sondern auch die Zeit zwischen der Bezahlung einer Charge und den Kundenzahlungen, besonders im Vertrieb mit Zahlungsziel. Planen Sie die Finanzierung von Nachbestellungen beliebter Positionen gesondert ein, bevor die erste Charge vollständig verkauft ist. Eine zusätzliche Reserve wird für Korrekturen an Verpackung oder Kennzeichnung, weitere Muster und Tests, Schwankungen der Logistikkosten, unerwartete Ersatzlieferungen und einen längeren Verkaufszyklus als erwartet benötigt.
Erfassen Sie den Einkauf der gesamten ersten Charge nicht zusätzlich zu den Kosten verkaufter Spulen als Fixkosten. Unverkaufte Ware bleibt Bestand; ihre Kosten werden in der Regel beim Verkauf als Aufwand erfasst, Verluste oder Wertminderungen dagegen separat. Das Geld für diesen Bestand kann dennoch bereits an den Hersteller geflossen sein. Ebenso kann eine Lieferung auf Zahlungsziel Umsatz erzeugen, bevor Geld eingeht.
Erstellen Sie einen Zahlungsplan für Vorbereitung, Produktion, Verpackung, Logistik, regelmäßige Kosten und Nachbestellungen sowie die erwarteten Kundenzahlungen. Eine Orientierung für den gesamten Finanzierungsbedarf ist die größte kumulierte Liquiditätslücke vor Einlagen des Eigentümers oder Kreditzuflüssen zuzüglich einer Risikoreserve. Addieren Sie die erste Charge oder Verpackungen nicht erneut, wenn deren Zahlungen bereits im Plan enthalten sind. Kundenvorauszahlungen und Lieferantenzahlungsziele verändern den Liquiditätsbedarf, schaffen aber für sich genommen keinen Gewinn.
Bewerten Sie den Rückfluss der Investition anhand des kumulierten Projekt-Cashflows einschließlich der Bestandsauffüllung, nicht allein anhand der verkauften Spulen. Auch eine operativ profitable Marke kann zusätzliches Betriebskapital für Wachstum benötigen.
Die organisatorischen Schritte vom Lastenheft bis zur Pilotcharge beschreibt der Plan zum Start einer Filamentmarke.
Wie man das Startrisiko reduziert
Ein sinnvoller Ansatz ist der Start mit einem begrenzten Sortiment: einige Materialien und Farben mit klarer Nachfrage, Standardspule und Standardverpackung, eine von der kommerziellen Charge getrennte Testvalidierung und die Erweiterung des Sortiments erst auf Basis von Nachbestelldaten.
Bereiten Sie vor einer Angebotsanfrage die Produktmatrix, Prognosen für Absatz und Nachbestellungen sowie Anforderungen an Material, Farbe, TPU-Shore-Härte, Spule, Etikett und Karton vor. Bitten Sie darum, einmalige Arbeiten, die Vorbereitung jeder Charge, den Preis der fertigen Einheit und die MOQ jeder Konfiguration samt Verpackung getrennt auszuweisen. So lässt sich die Wirtschaftlichkeit einer konkreten Bestellung bewerten.
Bokotech kann Auftragsfertigung und Private Label, Materialauswahl, Farbe, TPU-Härte, Spulenformat, Kennzeichnung, Verpackung und Qualitätskontrolle vor Serienstart besprechen. Für B2B-Käufer reduziert das die Zahl unklarer Parameter und ermöglicht eine Kalkulation der tatsächlichen Wirtschaftlichkeit des Produkts.
Fazit
Die Kosten für den Start einer Filamentmarke werden nicht durch einen einzelnen Preis pro Spule bestimmt, sondern durch die gesamte Projektkonfiguration: Anzahl der SKUs, Grad der Individualisierung, MOQ der Komponenten, Vertriebskanal und Umschlaggeschwindigkeit des Bestands. Der sicherste Ansatz ist, zuerst Stückkalkulation und Break-even zu berechnen, die Nachfrage mit einem begrenzten Sortiment zu testen und erst dann das Sortiment zu erweitern.