
Koszt uruchomienia marki filamentu nie sprowadza się do ceny pierwszej partii. Firma finansuje nie tylko materiał na szpulach, ale też opracowanie asortymentu, próbki, opakowania, logistykę, treści, sprzedaż i zapas kapitału obrotowego. Dlatego trafniej pytać nie „ile kosztuje jedna szpula pod moją marką”, lecz ile SKU pojawi się na starcie, które elementy produktu będą dostosowane do marki, jaka minimalna partia obowiązuje dla każdego materiału, ile marży pokrycia zostaje z jednostki i jaki wolumen sprzedaży pokryje koszty startowe oraz miesięczne.
To przede wszystkim kwestia ekonomiki, a nie druku
Filament jest materiałem eksploatacyjnym. Kupujący wraca po kolejną szpulę, jeśli jakość jest stabilna z partii na partię. To właśnie powtarzalne zamówienia czynią biznes atrakcyjnym: marża z kilku partii może pokryć jednorazowe koszty uruchomienia, jeśli popyt się potwierdzi. Dlatego kalkulację warto prowadzić nie tylko dla pierwszej partii, ale w horyzoncie kilku cykli produkcyjnych.
Struktura kosztów: uruchomienie, okres, jednostka i partia
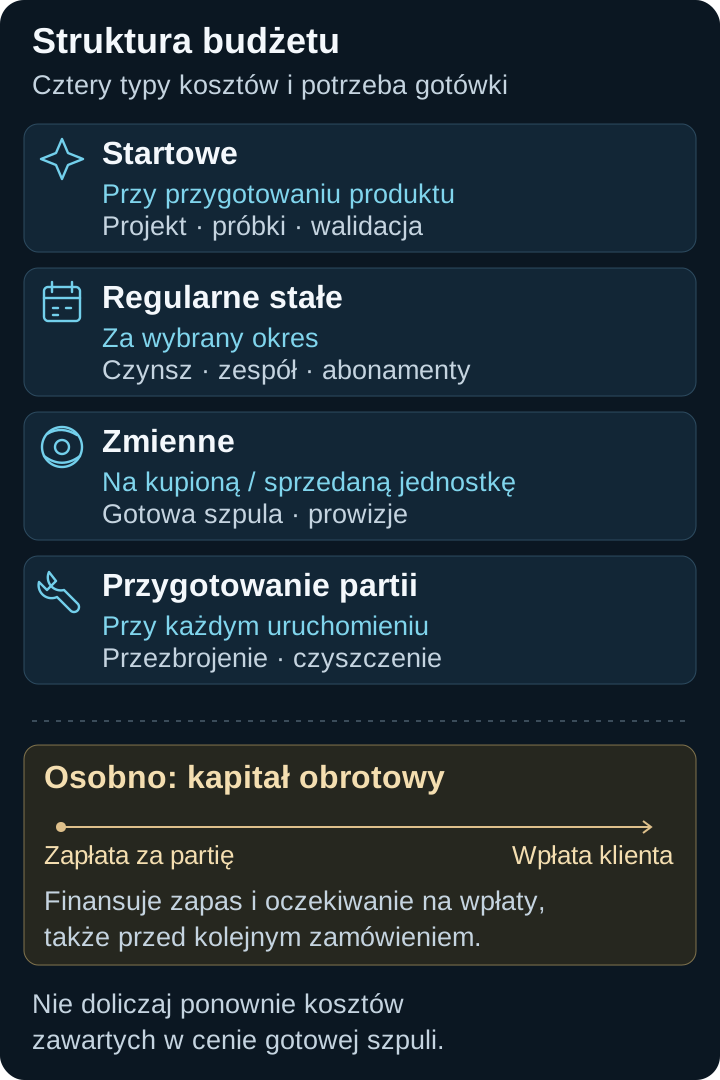
Jednorazowe koszty startowe dotyczą wstępnego przygotowania produktu i marki i nie powtarzają się przy każdej niezmienionej serii:
- opracowanie matrycy produktowej: wybór materiałów i kolorów, pozycjonowanie SKU, kompatybilność ze sprzętem klientów docelowych;
- dobór albo opracowanie koloru oraz, w razie potrzeby, własnej receptury;
- projekt szpuli, etykiety i opakowania oraz przygotowanie plików do druku;
- wykonanie próbek i wstępna walidacja produktu;
- koordynacja techniczna przed startem — uzgodnienie materiału, formatu szpuli i oznakowania;
- wstępne przygotowanie katalogu, zdjęć i treści na potrzeby rozpoczęcia sprzedaży.
Nowy SKU lub zmiana specyfikacji mogą wymagać kolejnych nakładów na opracowanie i weryfikację produktu.
Regularne koszty stałe planuje się na wybrany okres: czynsz za magazyn, stałe wynagrodzenia zespołu, księgowość, oprogramowanie i abonamenty za usługi. W granicach obecnych możliwości operacyjnych nie zmieniają się z każdą sprzedaną szpulą, ale mogą wzrosnąć, jeśli potrzebny będzie dodatkowy magazyn lub pracownik.
Koszty zmienne zależą od liczby zakupionych lub sprzedanych jednostek. Dla marki zamawiającej gotowy produkt punktem wyjścia jest cena zakupu szpuli. Może ona już obejmować:
- polimer, barwnik i dodatki;
- szpulę, worek, pochłaniacz wilgoci, pudełko, etykietę i dokumentację towarzyszącą;
- suszenie, ekstruzję, nawijanie, pracę i kontrolę jakości;
- straty technologiczne uwzględnione w cenie producenta.
Nie doliczaj tych składników ponownie do ceny gotowej szpuli. Osobno uwzględnij tylko to, za co płacisz dodatkowo: logistykę dostaw do magazynu, kompletację zamówień, prowizje platform sprzedażowych i operatorów płatności, dostawę do klienta na koszt marki oraz przewidywane koszty zwrotów lub wymian. Rabaty obniżają cenę sprzedaży, a nie stanowią kolejnego kosztu doliczanego do już obniżonej ceny.
Koszty przygotowania każdej partii obejmują przezbrojenie linii, czyszczenie przy zmianie materiału lub koloru, ustabilizowanie procesu, kontrolę pierwszego zgodnego wyrobu i dokumentację partii. Powtarzają się przy kolejnym uruchomieniu produkcji i zależą od liczby oraz złożoności uruchomień, a nie bezpośrednio od liczby sprzedanych szpul. Ustal, czy są zawarte w cenie producenta, czy rozliczane oddzielnie.
Sama nazwa kosztu nie określa jego zachowania. Magazynowanie lub logistyka mogą łączyć opłatę stałą ze stawką za jednostkę lub przesyłkę; reklama może mieć budżet miesięczny albo koszt przypadający na pozyskane zamówienie. Rozdzielaj te składniki według rzeczywistych warunków i nie ujmuj tej samej dostawy w kilku pozycjach budżetu. Istniejące kanały dystrybutora mogą ograniczyć dodatkowe koszty, ale nadal trzeba uwzględnić czas pracy i inne zasoby.
Różne materiały mają różne koszty, ale nie ma uniwersalnej hierarchii cenowej dla PLA, PETG, ABS+, ASA, PA/Nylon i TPU: porównuj konkretne receptury, wolumeny i zakres dostawy. W przypadku TPU twardość Shore’a określa odrębną specyfikację; dla materiałów wrażliwych na wilgoć trzeba uzgodnić suszenie i opakowanie ochronne. Skład asortymentu bezpośrednio wpływa więc na średni koszt jednostkowy marki.
Co kształtuje MOQ
MOQ to minimalna wielkość zamówienia na uzgodnionych warunkach. Wpływają na nią ekonomika przygotowania produkcji, wielkości zakupowych partii surowców i komponentów oraz warunki dostawcy. Każde uruchomienie wiąże się z kosztami, które nie znikają nawet przy małym wolumenie. Im więcej odrębnych ustawień, tym większe koszty trzeba pokryć sprzedażą partii.
Ustal jednostkę miary i zakres obowiązywania MOQ: całe zamówienie, materiał, kolor czy konkretny SKU — kombinację materiału, koloru, średnicy, masy netto filamentu i elementów zestawu. Dla TPU uwzględnij również wartość twardości i skalę Shore’a. Więcej SKU nie musi podnosić minimum dla każdej pozycji, ale może zwiększyć łączny zakup i liczbę uruchomień produkcji.
Szeroka linia startowa wygląda przekonująco w katalogu, ale zamraża środki w zapasach. Dla każdego SKU zestaw minimalną partię, prognozę sprzedaży w wybranym okresie i oczekiwany pozostały zapas. MOQ nie jest potwierdzeniem popytu ani progiem rentowności: liczba wyprodukowanych i sprzedanych jednostek może się znacznie różnić.
Oddzielnie sprawdź MOQ komponentów opakowaniowych — pudełek, etykiet i worków: może być inne niż MOQ filamentu. Po pierwszej partii mogą pozostać już opłacone komponenty. Uzgodnij, do kogo będą należeć, gdzie będą przechowywane i czy można je wykorzystać przy kolejnym zamówieniu. Zakup całej ilości wymaga gotówki teraz, ale kalkulacja bieżącej szpuli obejmuje zużyte komponenty; nieprzydatne pozostałości i odpisy ocenia się osobno.
Jak liczyć koszt szpuli
Na potrzeby kalkulacji zarządczej oddziel koszt jednostki od osobno rozliczanych kosztów partii. W uproszczeniu:
Kalkulacyjny koszt szpuli w magazynie = cena gotowej jednostki + nieuwzględnione w niej koszty opakowania i komponentów jednostki + odrębne koszty przygotowania i dostawy partii ÷ liczba szpul zdatnych do sprzedaży w partii
Właśnie dlatego ta sama receptura ma inną ekonomikę przy różnym wolumenie: jeśli partia jest mała, każda szpula „niesie” większą część kosztów przygotowawczych. Sama fabryczna cena za kilogram nie wystarcza — model biznesowy wymaga kosztu jednostki gotowej do sprzedaży, przy porównywalnej masie netto i zakresie dostawy.
Ta kalkulacja nie obejmuje jeszcze wszystkich kosztów sprzedaży i utrzymania marki. Zysk brutto ze sprzedaży to przychody pomniejszone o koszt sprzedanego towaru. Marża pokrycia, nazywana też marżą kontrybucyjną, to przychody pomniejszone o wszystkie koszty zmienne, w tym zmienne koszty sprzedaży; pokazuje wkład w pokrycie kosztów stałych. Rozliczenie kosztów przygotowania na szpulę nie czyni ich zmiennymi: do wzoru na próg rentowności trzeba je wyodrębnić albo konsekwentnie uwzględnić w uzgodnionej cenie zakupu.
Jak obliczyć próg rentowności
Najpierw wybierz okres — na przykład miesiąc dla planu operacyjnego albo określony horyzont pokrycia kosztów uruchomienia. Cała sprzedaż i koszty stałe w kalkulacji muszą dotyczyć tego samego okresu. Następnie określ marżę pokrycia z jednej sprzedanej szpuli:
Marża pokrycia = cena sprzedaży po rabatach i bonusach − koszty zmienne na jednostkę
W kanale dealerskim przyjmij własną cenę sprzedaży dealerowi, a nie sugerowaną cenę detaliczną. Prowizje platform sprzedażowych i operatorów płatności uwzględnij w kosztach zmiennych; jeśli zostały już odjęte od przychodów, nie licz ich ponownie. Ceny i koszty porównuj na spójnej podstawie pod względem VAT, odpowiedniej do swojego statusu podatkowego. Następnie:
Próg rentowności (w jednostkach) = koszty stałe wybranego okresu ÷ marża pokrycia z jednostki
Wynik zaokrąglij w górę do pełnej szpuli. Jeśli marża pokrycia jest zerowa lub ujemna, zwiększenie sprzedaży na tych warunkach nie pokryje dodatnich kosztów stałych.
W uproszczonym planie można zaliczyć osobno rozliczane przygotowanie zaplanowanych partii do kosztów wymagających pokrycia w danym okresie. Wtedy wyłącz jego rozliczoną część ze zmiennych kosztów jednostki. Jeśli przygotowanie jest już zawarte w uzgodnionej cenie zakupu, nie dodawaj go ponownie do licznika. Liczba partii musi odpowiadać planowi: jeżeli obliczony wolumen wymaga kolejnego uruchomienia lub nowej oferty cenowej, przelicz model. Taki plan pokrycia kosztów nie zastępuje księgowego rozliczenia kosztu towaru między sprzedane szpule a pozostały zapas.
Warto rozdzielić dwa obliczenia:
- Miesięczny operacyjny próg rentowności: marża pokrycia pokrywa regularne koszty stałe oraz odrębne koszty partii ujęte w tym planie.
- Pokrycie kosztów uruchomienia w wybranym horyzoncie: dodaj jednorazowe koszty projektu, plików do druku, próbek, strony i zdjęć, jeśli nie zostały jeszcze uwzględnione, oraz koszty regularne za cały horyzont. Podzielenie samych kosztów startowych przez marżę pokrycia pomija utrzymanie marki w tym czasie.
Marża pokrycia nie jest zyskiem: wynik finansowy można ocenić dopiero po uwzględnieniu wszystkich kosztów danego okresu. Sam przedstawiony model nie określa zysku netto ani czasu odzyskania zainwestowanych pieniędzy.
Dla kilku SKU i kanałów stosuj średnią ważoną marżę pokrycia według ich udziałów w liczbie sprzedanych jednostek, a nie średnią prostą czy udziały w przychodach. Szpule o różnej masie traktuj jako odrębne pozycje. Pewniejszą kontrolą jest bezpośrednie podsumowanie:
Suma (sprzedane jednostki każdego SKU w każdym kanale × odpowiednia marża pokrycia) ≥ koszty wymagające pokrycia w danym okresie
Średnia ważona marża pokrycia musi być dodatnia; zmiana struktury sprzedaży zmienia próg. Wyższa marża materiału inżynieryjnego nie rekompensuje automatycznie wolnej sprzedaży. Sprawdź scenariusz bazowy i niekorzystny: większe rabaty, droższy zakup i logistykę, zwroty oraz większy udział mniej rentownych pozycji. Wolniejsza sprzedaż przy niezmienionych cenach i kosztach nie zmienia samego progu, ale może uniemożliwić jego osiągnięcie w planowanym terminie. Jednorazowych prac rozwojowych nie trzeba powtarzać przy każdej partii, jednak przezbrojenia, ceny i koszty regularne pozostają w modelu.
Jaką rezerwę finansową przewidzieć
Budżet początkowy powinien pokrywać nie tylko produkcję, ale też okres między opłaceniem partii a wpływem pieniędzy od klientów, szczególnie przy dystrybucji z odroczonym terminem płatności. Osobno zaplanuj finansowanie ponownego zamówienia popularnych pozycji przed pełną sprzedażą pierwszej partii. Rezerwa ponad plan jest potrzebna na korekty opakowania lub oznakowania, dodatkowe próbki i testy, wahania kosztów logistycznych, nieprzewidziane wymiany oraz dłuższy niż oczekiwano cykl sprzedaży.
Nie zapisuj całego zakupu pierwszej partii w kosztach stałych dodatkowo do kosztu sprzedanych szpul. Niesprzedany towar pozostaje zapasem; jego wartość zazwyczaj ujmuje się w kosztach w momencie sprzedaży, a straty lub odpisy aktualizujące — oddzielnie. Pieniądze za ten zapas mogły jednak już trafić do producenta. Podobnie dostawa z odroczoną płatnością może wygenerować przychód, ale jeszcze nie wpływ gotówki.
Przygotuj harmonogram płatności za przygotowanie, produkcję, opakowania, logistykę, koszty regularne i kolejne zamówienia wraz z wpływami od klientów. Wskazówką dla całkowitego zapotrzebowania na finansowanie jest największy skumulowany niedobór gotówki przed wpłatami właściciela lub wpływami z kredytów, powiększony o rezerwę na ryzyko. Nie dodawaj ponownie pierwszej partii ani opakowań, jeśli płatności za nie są już w harmonogramie. Przedpłaty klientów i odroczone terminy płatności u dostawcy zmieniają zapotrzebowanie na gotówkę, ale same w sobie nie tworzą zysku.
Odzyskanie nakładów oceniaj na podstawie skumulowanych przepływów pieniężnych projektu, z uwzględnieniem uzupełniania zapasów, a nie tylko liczby sprzedanych szpul. Nawet marka rentowna operacyjnie może potrzebować dodatkowego kapitału obrotowego na rozwój.
Kroki organizacyjne od specyfikacji technicznej do partii pilotażowej opisuje plan uruchomienia marki filamentu.
Jak zmniejszyć ryzyko startu
Racjonalne podejście to rozpoczęcie od ograniczonej linii: kilku materiałów i kolorów o potwierdzonym popycie, standardowej szpuli i opakowania, walidacji testowej oddzielonej od partii komercyjnej oraz rozszerzania asortymentu dopiero na podstawie danych o ponownych zamówieniach.
Przed zapytaniem o ofertę przygotuj matrycę produktową, prognozę sprzedaży i ponownych zakupów oraz wymagania dotyczące materiału, koloru, twardości TPU według Shore’a, szpuli, etykiety i pudełka. Poproś o oddzielne przedstawienie prac jednorazowych, przygotowania każdej partii, ceny gotowej jednostki oraz MOQ każdej konfiguracji i opakowania. Pozwoli to ocenić ekonomikę konkretnego zamówienia.
Bokotech może omówić produkcję kontraktową i private label, dobór materiału, kolor, twardość TPU, format szpuli, oznakowanie, opakowanie i kontrolę jakości przed uruchomieniem serii. Dla nabywcy B2B zmniejsza to liczbę nieokreślonych parametrów i pozwala liczyć realną ekonomikę produktu.
Wniosek
Koszt uruchomienia marki filamentu określa nie jedna cena za szpulę, lecz cała konfiguracja projektu: liczba SKU, zakres indywidualnych modyfikacji, MOQ komponentów, kanał sprzedaży i szybkość rotacji zapasów. Najbezpieczniejsze podejście to najpierw policzyć ekonomikę jednostkową i próg rentowności, przetestować popyt na ograniczonej linii, a dopiero potem skalować asortyment.